Злотий гривня: курс, історія та практичні розрахунки
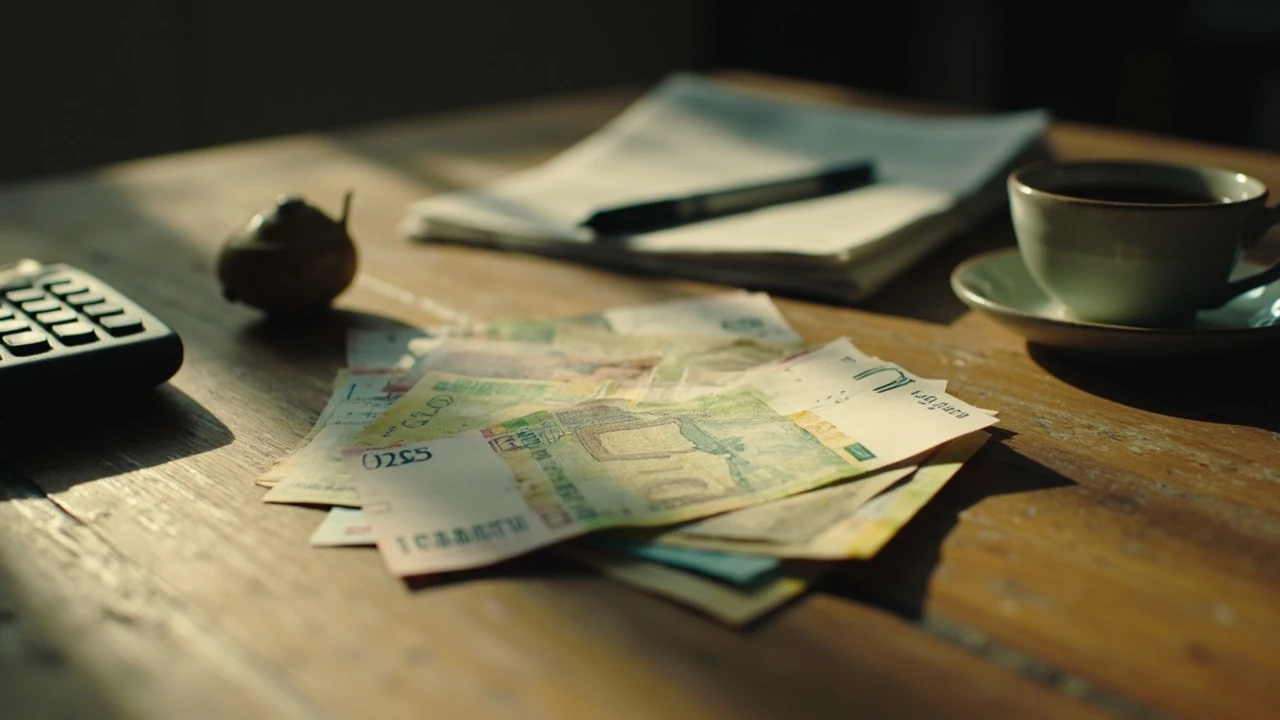
Злотий гривня — це поєднання двох національних валют, яке щодня цікавить мільйони українців: тих, хто працює в Польщі, їде у відрядження, купує товари в польських інтернет-магазинах або просто відкладає заощадження. Курс PLN до UAH змінюється кілька разів на день, а різниця між офіційним курсом НБУ і тим, що пропонують обмінники в Кракові чи Львові, може сягати 5-10%. Нижче — практичний розбір: як рахувати, де дивитися актуальні цифри, чому злотий взагалі має таку назву і що варто знати перед обміном.
Для короткострокових потреб вистачить перевірити курс на сайті НБУ і порівняти з пропозицією обмінника. Для довгострокових — варто розуміти, як формується ціна, які комісії ховаються в «0%» і чому банки рідко дають найвигідніший курс.
Як працює курс злотий гривня сьогодні
Курс PLN/UAH не є фіксованим. Він формується на міжбанківському ринку, де банки торгують валютою один з одним, і лише потім цю ціну транслюють далі — обмінним пунктам, платіжним системам, звичайним людям. Що довший ланцюг, то більша маржа.
На практиці це виглядає так: НБУ публікує офіційний курс орієнтовно о 16:00 за київським часом. Банки купують злотий дешевше за цей курс і продають дорожче — різниця зазвичай 1-2%. Обмінники в Польщі додають ще 1-2% через конвертацію в євро і вже потім у злоті, якщо ви платите карткою. Онлайн-обмінники та платіжні сервіси зазвичай тримають спред у межах 0,5-1,5%, але можуть брати фіксовану комісію за операцію.
| Джерело | Типовий спред від курсу НБУ | Комісія за операцію | Зручність |
|---|---|---|---|
| НБУ (офіційний курс) | 0% | 0 грн | Тільки для довідки |
| Банк (каса) | 1,5-3% | 0-100 грн | Висока, є в кожному місті |
| Обмінник у Польщі | 2-4% | 0-10 зл | Висока, але є ризик шахрайства |
| Онлайн-обмінник | 0,5-1,5% | 50-200 грн | Середня, потрібна верифікація |
| Картка за кордоном | 1-2% + DCC | Залежить від банку | Максимальна, але DCC з’їдає вигоду |
Кілька практичних прикладів з реальними цифрами, щоб різниця стала відчутною. Уявімо, що курс НБУ — 10,80 грн за 1 злотий.
- 100 злотих за курсом НБУ = 1080 грн.
- 100 злотих у банківській касі зі спредом 2% = 1058,40 грн (втрата 21,60 грн).
- 100 злотих в обміннику в Кракові зі спредом 3% = 1047,60 грн (втрата 32,40 грн).
- 100 злотих через онлайн-обмінник зі спредом 1% і комісією 50 грн = 1018 грн (втрата 62 грн, але вигідно на сумах від 1000 зл).
Висновок простий: для дрібних сум (до 200-300 злотих) найвигідніше знімати готівку з картки в банкоматі без конвертації, а для великих — порівнювати три-чотири онлайн-сервіси і рахувати кінцеву суму, а не тільки відсоток.
Чому злотий називається «злотий» і до чого тут гривня
Гривня має іншу історію. Спочатку це була вагова одиниця, яка використовувалась ще в Київській Русі й дорівнювала приблизно 200 г срібла. У Польщі аналогом була краківська гривня, що згадується в XIV столітті. Тобто обидві валюти мають спільне коріння — середньовічну грошову систему Центральної Європи. Це пояснює, чому в Польщі й досі 1 злотий = 100 грошів, а в Україні 1 гривня = 100 копійок: структура та сама, тільки назви дрібніших частин різні.
| Характеристика | Польський злотий (PLN) | Українська гривня (UAH) |
|---|---|---|
| Код ISO | PLN | UAH |
| Знак | zł | ₴ |
| Поділка | 1 злотий = 100 грошів | 1 гривня = 100 копійок |
| Центральний банк | Національний банк Польщі (NBP) | Національний банк України (НБУ) |
| Банкноти | 10, 20, 50, 100, 200, 500 зл | 1, 2, 5, 10, 20, 50, 100, 200, 500, 1000 грн |
| Монети | 1, 2, 5, 10, 20, 50 гр + 1, 2, 5 зл | 1, 2, 5, 10, 25, 50 коп + 1, 2, 5, 10 грн |
| Режим курсу | Вільно плаваючий | Керований плаваючий |
Режим курсу — окрема тема. Польща з 2000 року тримає вільне плавання: NBP втручається тільки у разі різких стрибків і не має цільового рівня. НБУ, своєю чергою, використовує кероване плавання: щодня виходить на ринок із інтервенціями, щоб курс не «стрибав» більше ніж на 1-2% за день. Для людини це означає, що гривня зазвичай стабільніша день у день, але злотий може різко відреагувати на новини з Варшави чи зміни відсоткової ставки NBP.
Що реально впливає на курс злотого до гривні
Є кілька факторів, які повторюються з року в рік. Розуміння їх допомагає не панікувати через добові коливання і не купувати злотий «на стрибку».
- Курс євро до долара. Злотий міцно прив’язаний до євро через тісні торговельні зв’язки Польщі з єврозоною. Якщо EUR/USD росте, PLN/USD зазвичай теж росте, а PLN/UAH може як зрости, так і впасти — залежно від того, що робить гривня.
- Політика Національного банку Польщі. Відсоткова ставка NBP впливає на привабливість злотого для інвесторів. У 2023-2024 роках NBP тримав ставку на історично високому рівні, і злотий зміцнився. Коли ставку почнуть знижувати, тиск на курс може зрости.
- Стан українсько-польської торгівлі. Польща — один із найбільших торговельних партнерів України. Зростання експорту з України (зерно, метал, послуги) збільшує попит на гривню і підтримує курс UAH.
- Міграційний фактор. За різними оцінками, у Польщі перебувають від 1 до 1,5 млн українців. Перекази заробітчан — це стабільний потік гривні, який тисне на курс UAH/PLN униз (тобто гривня отримує підтримку).
- Сезонність. Влітку попит на злотий росте через відпустки й освітні програми, восени — через початок навчального року. У грудні-січні зазвичай спостерігається просідання через святкові витрати в обох країнах.
Якщо подивитися на графіки за останні п’ять років, видно дві великі хвилі. Перша — початок повномасштабного вторгнення в лютому-березні 2022 року, коли гривня різко просіла на чорному ринку, а злотий тимчасово «перестрибнув» позначку 8 грн. Друга — кінець 2023 – початок 2024 року, коли зміцнення злотого і стабілізація гривні дали курс PLN/UAH близько 11-12 грн за 1 злотий. Ці цифри наводяться для ілюстрації амплітуди, а не як поточний курс: актуальне значення потрібно перевіряти на день операції.
Де шукати реальний курс злотого до гривні
Є три основні джерела, і кожне має свої обмеження.
Перше — сайт НБУ. Публікує офіційний курс щодня, але це середньоринковий орієнтир, а не та ціна, за якою ви реально обміняєте валюту. Зручно для бухгалтерії, договорів і податкових. Для обміну — мало користі.
Друге — сайти банків. ПриватБанк, monobank, ПУМБ, Ощадбанк та інші публікують власний курс у застосунках і на сайтах. Зазвичай це найвигідніший спосіб для тих, хто вже є клієнтом банку, бо комісія за конвертацію всередині системи мінімальна. Мінус — потрібно мати рахунок і часто — верифікацію.
Третє — моніторинги обмінників. В Україні популярні finance.ua, minfin.com.ua, в Польщі — currency.me і localbitcoins-аналоги для готівки. Вони збирають курси з десятків обмінників у реальному часі. Корисно для пошуку найкращого курсу в конкретному місті, але варто пам’ятати: «найкращий курс» часто означає мінімальну комісію тільки на великі суми, а на 100 злотих умови можуть бути гіршими.
Окрема історія — курс у платіжних терміналах і при оплаті карткою. Більшість українських банків конвертують PLN у UAH за власним курсом, який зазвичай на 1-2% гірший за ринковий. Якщо термінал пропонує «списання в злотих» (DCC — dynamic currency conversion), майже завжди вигідніше відмовитися і платити в гривнях: DCC закладає подвійну маржу.
Як не втратити на комісіях: чек-лист із 7 кроків
Нижче — покроковий алгоритм для типової ситуації: потрібно обміняти, скажімо, 2000 злотих, отриманих у Польщі, на гривню. Цифри умовні, але структура витрат реальна.
Крок 1. Зафіксуйте мету обміну
Перш ніж відкривати додаток банку, визначте, навіщо вам гривня: оплата комунальних, купівля товару, поповнення депозиту, передача родичам. Від мети залежить, який інструмент вигідний. Для оплати комуналки вистачить переказу з картки на картку в межах одного банку — комісія буде 0-5 грн. Для купівлі товару в магазині — зняття готівки в банкоматі без конвертації. Для поповнення депозиту — внутрішня конвертація в застосунку.
Крок 2. Перевірте курс НБУ і три банківські курси
Відкрийте сайт НБУ, потім — застосунки трьох банків, де у вас є рахунки. Запишіть курс купівлі та продажу в кожному. Порівняйте з офіційним. Якщо різниця з НБУ менше 1,5% — це хороший курс. Якщо більше 2,5% — шукайте далі.
Крок 3. Порахуйте реальну суму, а не тільки відсоток
Обмінник з курсом 10,95 грн/зл і комісією 100 грн на сумі 2000 злотих дає 21 800 грн мінус 100 = 21 700 грн. Банк із курсом 10,85 і без комісії — 21 700 грн. Курс гірший, але результат однаковий. На 5000 злотих перший варіант дає 54 650 грн, другий — 54 250 грн: різниця 400 грн. Рахуйте завжди кінцеву суму, а не тільки курс.
Крок 4. Перевірте ліміти і верифікацію
Онлайн-обмінники часто дають найкращий курс, але вимагають верифікації (паспорт, селфі, іноді — підтвердження доходу). На перший обмін може піти 1-2 дні. Якщо обмін потрібен сьогодні — залишайтеся в банку чи в стаціонарному обміннику.
Крок 5. Уникайте DCC і подвійної конвертації
Подвійна конвертація виникає, коли банк спочатку переводить PLN в EUR, потім EUR в UAH. Це коштує додаткових 0,5-1,5%. Якщо ваш банк підтримує пряму конвертацію PLN UAH (більшість великих банків так і роблять) — використовуйте саме її. При оплаті карткою в Польщі завжди обирайте списання в гривні, а не в злотих.
Крок 6. Зверніть увагу на «приховані» платежі
Деякі термінали в Польщі додають «service fee» 1-2% при знятті готівки. Банкомати Euronet і деякі незалежні мережі беруть комісію навіть для «безкоштовних» карток. Перед операцією термінал зазвичай показує суму комісії на екрані — читайте уважно, можна відмовитися до підтвердження.
Крок 7. Збережіть підтвердження операції
Назва «злотий» походить від польського слова «złoto», тобто «золото». Спочатку так називали іноземні золоті монети, які привозили до Польщі, переважно дукати. Згодом термін закріпився за власною монетою, а після Другої світової війни — за національною валютою Польщі. Детальну хронологію можна переглянути в статті про злотий у Вікіпедії, де описано перехід від розрахункової одиниці до повноцінної монети і далі — до банкнот.
Для сум від 4000 злотих і вище в Польщі обмінник зобов’язаний запросити документ. В Україні — фінансовий моніторинг спрацьовує на сумах від 400 000 грн і вище, але банк може заблокувати операцію і при менших сумах без підтверджуючих документів. Зберігайте чеки і SMS-повідомлення про операцію мінімум 3 роки.
| Сума обміну | Кращий варіант | Очікувана втрата від курсу НБУ |
|---|---|---|
| До 200 злотих | Картка без конвертації | 0,5-1% |
| 200-1000 злотих | Онлайн-обмінник або банк | 1-2% |
| 1000-5000 злотих | Порівняння 3-4 джерел | 1-1,5% |
| Понад 5000 злотих | Угода з фіксованим курсом (форвард) | 0,5-1% |
Польський ринок праці та курс злотого: що це означає для заробітчан
За даними статистичних служб Польщі, українські працівники стабільно входять у трійку найбільших іноземних груп на ринку праці. Це означає, що мільйони людей щомісяця отримують зарплату в злотих і переказують частину в гривню. Для них курс PLN/UAH — не абстрактне число, а щомісячний вплив на сімейний бюджет.
Є кілька поширених стратегій, які реально працюють. Перша — тримати частину зарплати в злотих на польському рахунку й конвертувати не всю суму одразу, а порціями протягом місяця. Це згладжує коливання курсу. Друга — використовувати мультивалютну картку, на якій можна зберігати одночасно PLN, EUR, USD і UAH, і конвертувати в момент найвигіднішого курсу. Третя — частину зарплати витрачати в Польщі (оплата житла, продуктів, транспорту), що зменшує обсяг конвертації загалом.
Податковий аспект теж впливає на курс. Якщо людина працює в Польщі офіційно за umowa o pracę або umowa zlecenie, то з неї утримуються польські податки (PIT, ZUS), а вже на руки вона отримує «чисту» суму. Ця сума менша від нарахованої, тому реальний обсяг для обміну в гривню інший, ніж «брутто-зарплата». Тим, хто працює за B2B (власна діяльність gospodarcza), потрібно додатково враховувати VAT і податкові зобов’язання в Польщі.
Як читати новини про курс злотого і не панікувати
Фінансові ЗМІ часто публікують заголовки типу «злотий впав до мінімуму за рік» або «злотий оновив рекорд». Це може стосуватися пари PLN/EUR або PLN/USD, а не PLN/UAH. Для українця важлива саме остання пара, і вона залежить від двох курсів одночасно.
Просте правило: дивіться на співвідношення змін. Якщо за тиждень PLN/EUR зріс на 0,5%, а UAH/USD просів на 0,3%, то PLN/UAH виріс приблизно на 0,8%. Якщо PLN/EUR просів на 0,5%, а UAH/USD зріс на 0,3%, то PLN/UAH просів приблизно на 0,8%. Арифметика проста, головне — не змішувати пари.
Не варто приймати рішення про обмін на підставі одного новинного повідомлення. Ринок часто «переграє» новину за день-два. Якщо немає термінової потреби в гривні, краще дочекатися стабілізації і конвертувати порціями.
Пов’язані теми, які варто знати
Курс злотого до гривні не існує у вакуумі. Він пов’язаний із кількома суміжними темами, які впливають на загальну картину.
- Курс долара до гривні. Коливання USD/UAH — один із ключових факторів для PLN/UAH, бо злотий і долар торгуються до гривні через спільний «якір».
- Курс євро до злотого. Для тих, хто працює в Польщі і відкладає в євро, ця пара важлива при переведенні заощаджень.
- Ціни на нерухомість у Польщі. Купівля квартири в Кракові чи Варшаві потребує довгострокового планування, і курс PLN/UAH тут відіграє вирішальну роль.
- Освітні програми. Навчання в польських університетах оплачується в злотих, і для батьків студентів курс — це щорічна стаття витрат.
Для прикладу нерухомості: однокімнатна квартира в Кракові біля центру коштує 450 000-600 000 злотих. За курсу 10,80 грн/зл це 4,86-6,48 млн грн. За курсу 11,50 — 5,18-6,90 млн грн. Різниця на 300 000-450 000 грн лише через зміну курсу. Тому при таких покупках фіксують курс форвардним контрактом або купують злотий порціями за 6-12 місяців до угоди.
Розрахунок зарплати в Польщі в перерахунку на гривню
Типова зарплата в Польщі в 2024-2025 роках для працівника без вищої кваліфікації — 4500-6500 злотих брутто, «на руки» після податків — 3400-4800 злотих. Для IT-спеціаліста — 12 000-20 000 злотих брутто, «на руки» — 8500-14 000 злотих. Для медика — 6000-9000 брутто, «на руки» — 4500-6500 злотих.
Перерахунок в гривню залежить від того, яку частину зарплати працівник залишає собі в Польщі і яку переказує в Україну. Якщо людина живе в Польщі і витрачає 2500-3000 злотих на місяць (оренда, продукти, транспорт), то в Україну можна переказати 1000-2000 злотих. За курсу 10,80 це 10 800-21 600 грн, за курсу 11,50 — 11 500-23 000 грн. На річному горизонті різниця сягає 8000-16 000 грн, що дорівнює одному місяцю оренди житла в середньому українському місті.
Тому порада «обмінювати одразу всю зарплату» — це найгірша стратегія. Краще розбити конвертацію на 3-4 частини протягом місяця: так згладжуються коливання, а психологічно легше переживати тимчасові «мінуси» курсу.
Податкові нюанси переказу злотих в Україну
Українське законодавство вимагає декларувати доходи з-за кордону і сплачувати з них податок на доходи фізичних осіб (ПДФО) і військовий збір. Ставки — 18% ПДФО і 5% військового збору, разом 23% від різниці між доходом і витратами, пов’язаними з його отриманням.
На практиці це означає: якщо за рік ви заробили в Польщі 50 000 злотих і переказали в Україну 30 000 злотих, то податок платиться не з усієї суми, а тільки з тієї частини, яка залишилася після відрахування витрат на проживання в Польщі. Якщо витрати склали 15 000 злотих (оренда, продукти, страховка), то база оподаткування — 15 000 злотих, а податок — 3450 злотих, або приблизно 37 000-40 000 грн за поточним курсом.
Подвійне оподаткування регулюється угодою між Україною та Польщею. Якщо податок уже сплачений у Польщі, його можна зарахувати в рахунок українського ПДФО. Для цього потрібен сертифікат з польського податкового органу (PIT-11 або аналог).
Коли вигідно відкривати рахунок у польському банку
Польський банківський рахунок має сенс у трьох випадках. Перший — ви працюєте в Польщі офіційно і вам потрібно отримувати зарплату. Другий — ви регулярно платите в польських магазинах і хочете уникнути подвійної конвертації через DCC. Третій — ви плануєте купівлю нерухомості або довгострокове перебування і хочете мати «локальну» валюту для щоденних витрат.
Для відкриття рахунку в Польщі знадобиться закордонний паспорт, підтвердження адреси (зазвичай umowa najmu — договір оренди) і PESEL — ідентифікаційний номер, який присвоюється іноземцям. Деякі банки (наприклад, mBank, ING, PKO BP) дозволяють відкрити рахунок онлайн за наявності PESEL і біометричного паспорта. Без PESEL — тільки у відділенні з повним пакетом документів.
Тримати великі суми в злотих має сенс, якщо ви плануєте залишитися в Польщі на 3-5 років. Якщо ж основні витрати — в Україні, то після отримання зарплати варто конвертувати 60-70% у гривню, а решту тримати в злотих для поточних витрат у Польщі. Це оптимальний баланс між курсовим ризиком і зручністю.
Як банки рахують крос-курс і де в цьому ховається підступ
Крос-курс — це ціна однієї валюти через іншу. PLN/UAH безпосередньо не торгується на ринку, банки рахують його через USD або EUR: спочатку PLN USD, потім USD UAH. Кожен «перехід» додає спред.
Різниця між «прямим» і «крос-курсом» зазвичай 0,2-0,5%. Для суми 1000 злотих це 2-5 грн, для 10 000 — 20-50 грн. Дрібниця? На річному обсязі переказів у 100 000 злотих це 2000-5000 грн, а на мільйоні — 20 000-50 000 грн. Тому для великих обсягів вигідніше працювати з банками, які дають прямий котирування PLN/UAH, або з обмінниками, що рахують через внутрішню таблицю, а не через міжнародні пари.
Ще один підступ — округлення. Банки часто округлюють курс до 4 знаків після коми, а реальний ринок працює з 5-6 знаками. На 1000 злотих різниця в округленні дає 1-2 грн. Знову ж, дрібниця, але в сумі з усіма іншими «дрібницями» це формує загальну вартість обміну.
Міфи про злотий і гривню, які заважають приймати рішення
- «Злотий завжди міцніший за гривню». Це залежить від періоду. У 2014-2015 роках курс був 5-6 грн за 1 злотий, у 2022-2023 — 7-8 грн, у 2024 — 10-12 грн. Тренд останніх років — зміцнення PLN, але це не гарантія майбутнього.
- «Краще обміняти всю суму одразу, поки курс вигідний». Наздогад — поганий радник. Ринок непередбачуваний, і «вигідний» курс сьогодні може виявитися не найкращим за місяць.
- «У Польщі обмінювати завжди вигідніше». Не завжди. Обмінники в Польщі часто дають гірший курс для PLN UAH, ніж українські банки, бо попит на таку пару в Польщі нижчий.
- «Картка без комісії завжди найвигідніша». Картка може бути без комісії, але з гіршим курсом конвертації. Сумарно виходить те саме, що з комісією і кращим курсом.
FAQ: Часті запитання (FAQ)
Де сьогодні найвигідніший курс злотого до гривні?
Єдиної відповіді немає: курс змінюється щогодини. Для оперативної перевірки використовуйте моніторинги (finance.ua, minfin.com.ua) і порівнюйте з курсом у застосунку свого банку. Обирайте той варіант, де сума після всіх комісій вища.
Чи варто зараз купувати злотий про запас?
Якщо у вас є конкретна мета (поїздка, покупка, оплата навчання) у найближчі 3-6 місяців — так, частину варто придбати заздалегідь. Якщо мета розмита або далеко — краще тримати кошти в гривні чи у валюті, яку плануєте витрачати.
Як рахувати курс PLN/UAH самостійно?
Відкрийте два вікна: курс PLN/USD на одному сайті, курс UAH/USD на іншому. Поділіть PLN/USD на UAH/USD — це і є PLN/UAH. Або скористайтеся калькулятором на сайті НБУ у розділі «Крос-курси».
Чому в обміннику курс PLN/UAH відрізняється від НБУ?
НБУ публікує ринковий орієнтир, а обмінник додає свій заробіток — спред. Чим менше обмінних операцій у парі PLN/UAH, тим ширший спред. У великих містах спред вужчий через конкуренцію, у малих — ширший.
Який банк дає найкращий курс злотого?
Лідери ринку зазвичай тримають конкурентний курс, але він змінюється щодня. monobank, ПриватБанк, ПУМБ регулярно оновлюють котирування. Для великих сум варто порівнювати три-чотири банки одночасно.
Чи безпечно міняти гроші в обмінниках Польщі?
У великих мережах (наприклад, Tavex, Cinkciarz.pl) — так, якщо є ліцензія. Дрібні обмінники в туристичних зонах можуть мати махінації з купюрами або завищений курс для неуважних клієнтів. Завжди перераховуйте отримані гроші в присутності касира.
Чи потрібно декларувати готівку при перетині кордону?
В обидві сторони є ліміт: в Україну можна ввозити без декларування еквівалент 10 000 євро готівкою, у Польщу — аналогічний ліміт у євро. Суми вище потрібно декларувати. Злоті входять у цей ліміт разом з іншою валютою.
Чи зміниться курс злотого через вступ Польщі в єврозону?
Питання вступу Польщі в єврозону обговорюється роками, але конкретних термінів немає. Якщо це станеться, злотий буде замінений на євро за фіксованим курсом, і питання PLN/UAH автоматично перетвориться на EUR/UAH. До цього курс PLN/UAH залишається актуальним.
Як впливає інфляція в Польщі на курс злотого до гривні?
Висока інфляція зазвичай тисне на валюту вниз, але NBP активно реагує підвищенням відсоткової ставки, що стримує знецінення. У 2023-2024 роках Польща тримала інфляцію на рівні 4-6%, і злотий залишався відносно стабільним завдяки жорсткій монетарній політиці.
Коротко про головне
Злотий гривня — це не абстрактне число на табло обмінника, а щоденний фінансовий інструмент. Для тих, хто живе між Україною та Польщею, розуміння курсу допомагає економити тисячі гривень на рік. Головне правило: не приймати рішення на емоціях після новин, рахувати кінцеву суму, а не тільки відсоток комісії, уникати DCC і подвійної конвертації, а для великих сум — розбивати обмін на кілька частин протягом місяця. Якщо є сумніви щодо конкретної операції — краще звернутися в банк із гарною репутацією і прозорими умовами, ніж ризикувати з невідомим обмінником.
Залишити відповідь