Ціни на зерно в Україні сьогодні: як читати ринок і не помилитися
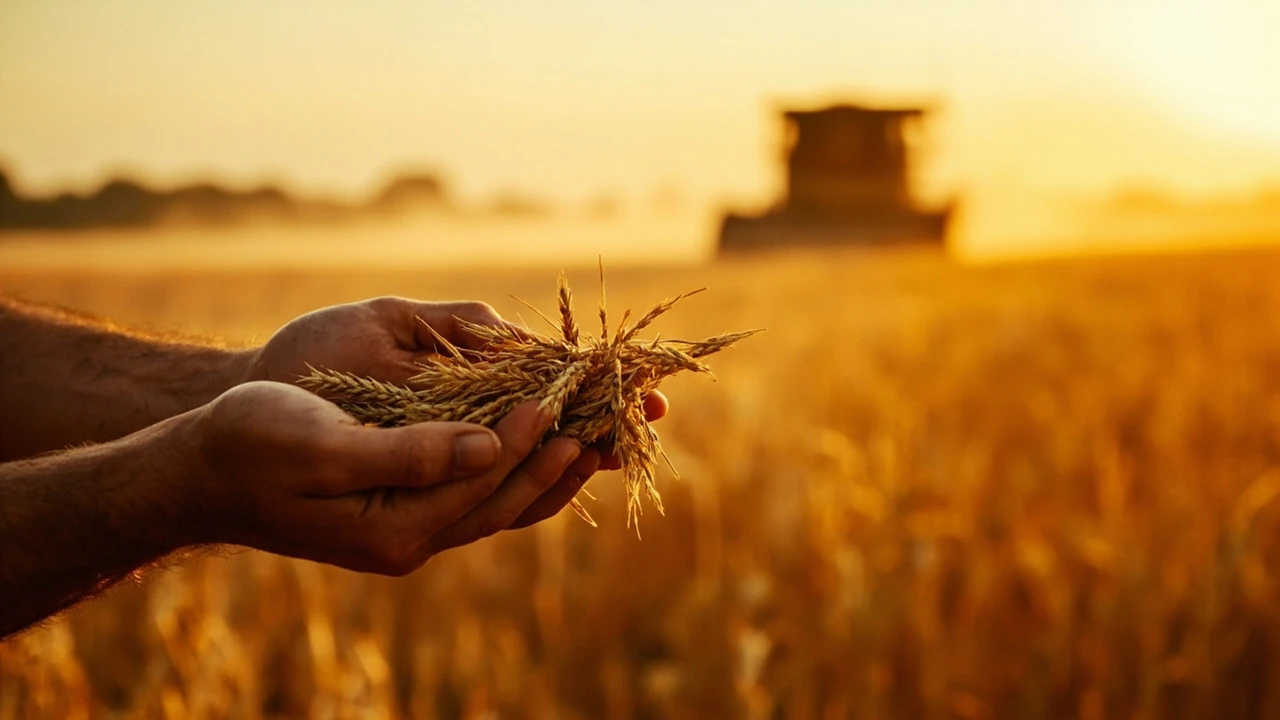
Коли фермер із Кіровоградщини питає в колеги «що там по пшениці?», відповідь рідко буває однаковою два дні поспіль. Ціни на зерно в Україні восени 2026-го тримаються в стані підвищеної чутливості: логістика через Чорне море працює з перебоями, світові біржі реагують навіть на чутки про погоду в Аргентині, а внутрішній ринок розривається між пропозицією господарств і потребами переробників. У цій статті розберемо, з чого насправді складається вартість тонни пшениці, кукурудзи чи соняшнику, які орієнтири дають міжнародні біржі, де ховаються найбільші ризики для продавця і як не продати врожай у мінус.
Мова не про «середню температуру по лікарні», а про реальну картину: які ціни зараз пропонують залізничні елеватори, що відбувається в портах, чому переробники раптом знижують базис і коли варто чекати, а коли фіксувати.
Що зараз відбувається з цінами на основні культури
Внутрішній український ринок зерна у 2026-му залишається дзеркалом світового, але з власними спотвореннями. Пшениця 2-го класу на елеваторах центру країни тримається у діапазоні 7800–9100 грн/т залежно від регіону та якості, фуражна пшениця дешевша на 800–1200 грн. Кукурудза, через знижену вологість нового врожаю, торгується щільніше: 7200–8400 грн/т. Соняшник, попри тиск переробників, через обмежену пропозицію на старті сезону тримається біля 18 500–21 000 грн/т. Це не гарантійні цифри на завтра, а робочі орієнтири, які варто перевіряти щотижня.
Головний подразник для продавця сьогодні — не стільки абсолютний рівень ціни, скільки різниця між тим, що дають трейдери в порту, і тим, що реально можна отримати на господарстві. Ця дельта з’їдає маржу дрібних та середніх виробників, особливо тих, хто не має власного зберігання.
Порівняння цінових орієнтирів за основними культурами
| Культура | Ціна на елеваторі (EXW), грн/т | Ціна в порту (CPT), грн/т | Світова біржа (FOB Чорне море), USD/т |
|---|---|---|---|
| Пшениця 2 клас | 7800–9100 | 9000–10 400 | 208–225 |
| Пшениця фуражна | 6700–7900 | 7900–9100 | 192–208 |
| Кукурудза | 7200–8400 | 8500–9700 | 200–218 |
| Соняшник | 18 500–21 000 | 20 500–23 000 | 480–520 |
| Ячмінь фуражний | 6500–7400 | 7600–8500 | 185–198 |
Ці цифри зведені з відкритих котирувань українських елеваторів і портових терміналів станом на серпень 2026 року, але є робочим зрізом, а не біржовим фіксінгом. Різниця між «елеватор» і «порт» — це логістика, маржа трейдера і ризики зберігання. Вона змінюється залежно від того, чи йде мова про Одесу, чи про малий річковий термінал на Дніпрі.
Хто сьогодні формує ціну в Україні
Ринок давно перестав бути «ринком продавця». Основними покупцями виступають:
- Великі трейдери (Cargill, ADM, Bunge, NIBULON, Kernel) із власними портовими потужностями.
- Переробники — борошномельні, комбікормові заводи, олійно-пресові комплекси.
- Дрібні посередники, які скуповують партії по 50–200 тонн і перепродують на елеватори.
- Державні структури (ДПЗКУ, Аграрний фонд у минулі роки) — їхня частка знизилася, але вони з’являються як стабілізатор у кризові сезони.
Кожен із цих гравців дивиться на власну маржу, і саме це створює ту «розбіжність у ціні», яку фермер відчуває найгостріше.
Що насправді рухає ціни: фундаментальні фактори
В основі будь-якої зернової ціни лежить баланс попиту і пропозиції. Але для України цей баланс додатково деформується логістикою, війною і валютним фактором. Розглянемо кожен елемент детальніше.
Світовий баланс попиту і пропозиції
За даними оновлених прогнозів USDA WASDE (серпень 2026), світове виробництво пшениці у 2026/2027 МР оцінюється у 804 млн тонн проти споживання близько 805 млн тонн. Це означає дуже тонкий ринок, де кожен неврожай у ключовій країні одразу піднімає ціни на 4–7%. Кукурудза показує іншу картину: виробництво очікується випереджати споживання, що тисне на котирування вниз.
Для українського виробника це означає, що пшениця нині вигідніша за кукурудзу, але ця перевага може розчинитися за лічені тижні через врожай у США, Бразилії чи Аргентині. Соняшник тримається завдяки стабільному попиту олійно-жирового комплексу, але тут ключовий ризик — ціни на соняшникову олію на Rotterdam.
Логістика і порти
Головний біль українського зернового ринку вже четвертий рік поспіль — логістика. Працюючі глибоководні порти, річкова логістика, залізничні перевезення, автомобільні маршрути до кордону — кожен сегмент має свої тарифи, ліміти і ризики. Різниця між ціною на елеваторі й у порту може сягати 1500–2200 грн/т, і ця дельта не завжди покривається навіть гарною світовою кон’юнктурою.
У 2026-му додався фактор безпеки: страхові компанії переглядають ставки для суден, що заходять у порти Великої Одеси, а вартість фрахту коливається разом із геополітичними новинами. Це створює ситуацію, коли «ціна на світовій біржі висока», але реальна маржа українського виробника нижча через логістичні націнки.
Валютний фактор і гривня
Оскільки внутрішні ціни на зерно прив’язані до долара, будь-яке коливання курсу гривні миттєво відображається на гривневій ціні. За період з лютого по серпень 2026 року гривня втримується у вужчому коридорі, ніж у 2022–2023 роках, але ризик девальваційних стрибків зберігається. Для фермера це означає, що навіть за стабільної світової ціни в доларах гривнева виручка може змінитися на 8–12% лише через курсові коливання.
Як читати світові біржі і не помилитися
Є три основні індикатори, на які дивиться уважний гравець українського ринку: котирування Чиказької біржі CBOT (зернові, соя, кукурудза), європейський MATIF (пшениця, кукурудза, ріпак) і власне українські експортні котирування FOB Чорне море. Кожен із них дає частину картини.
Чому CBOT не дорівнює вашій ціні
Чиказька біржа — це світовий термометр, але не ваш врожай. Різниця між CBOT і реальною ціною в українському порту включає базис (різниця між ф’ючерсною ціною і фізичною для конкретного регіону), фрахт, страхування і форвардну криву. Для фермера з Полтавщини, що продає через посередника, різниця між CBOT і гривневою ціною може сягати 30–45% — і це нормальна структура ринку, а не «обман трейдерів».
Розуміння базису допомагає вибрати момент продажу. Коли базис у Чорноморському регіоні звужується, це означає високий попит у портах і зазвичай сприятливий момент для продажу. Коли базис розширюється — трейдери не поспішають купувати, і можна почекати.
Форвардні криві і сезонність
Зокрема, для базового розуміння зернового ринку корисно переглянути, як влаштоване саме поняття зерна як товарної категорії і які його ботанічні особливості впливають на класифікацію — це добре пояснено у статті Зерно у Вікіпедії. А практичні деталі щодо того, як формується експортна ціна в українських реаліях, варто уточнювати у профільних аналітиків і на біржових майданчиках.
Ціни на зерно мають виражену сезонність. Зазвичай максимум припадає на травень–червень (посуха, нерівномірні дані про врожай), мінімум — на жовтень–листопад (масовий збір). У 2026-му сезонність зміщена: пшениця торгується вище середньобагаторічного через проблеми з новим врожаєм у Росії та Франції, а кукурудза, навпаки, під тиском рекордного врожаю в Бразилії.
Продавати зараз чи чекати: сценарії для аграрія
Це головне питання, з яким фермер приходить до брокера. Універсальної відповіді немає, але є робоча логіка, яка допомагає приймати рішення в умовах невизначеності. Нижче — три сценарії з реалістичними оцінками.
Сценарій 1: продати 30% одразу, решту розподілити
Консервативний підхід, який застосовують господарства з кредитним навантаженням. Фіксується близько третини врожаю за поточними цінами, щоб покрити витрати на посівну, пальне, добрива. Решта розподіляється партіями по 15–20% щомісяця, щоб згладжувати сезонні коливання. Підходить для господарств, де собівартість тонни пшениці становить 6500–7500 грн, а поточна ціна дає маржу 1000–1500 грн/т.
Сценарій 2: тримати до кращої ціни, але з обмеженням ризику
Агресивніший підхід для господарств із власними потужностями зберігання. Укладаються форвардні контракти на 40–50% врожаю за фіксованою ціною, інше зберігається з розрахунку на зимове зростання. Ризик — додаткові витрати на зберігання (50–90 грн/т щомісяця) і можливість «потрапити» у весняне падіння, якщо з’явиться нова хвиля експорту з Чорного моря.
Сценарій 3: чекати до весни
Виправданий лише для тих, хто має якісне зберігання без втрат і фінансову подушку на 4–6 місяців. Історично зимово-весняне зростання цін у 25–30% випадків покриває витрати на зберігання, але у 2026-му році через невизначеність із логістикою Чорного моря цей сценарій ризикованіший, ніж зазвичай.
Чек-лист перед ухваленням рішення
- Собівартість тонни поточної культури (з урахуванням логістики, зберігання, кредитів).
- Залишок вільних обігових коштів і терміни їх потреби.
- Наявність власного зберігання та його якість.
- Поточна різниця між ціною EXW і CPT — чи варто везти в порт самому.
- Форвардні пропозиції трейдерів і зафіксовані базиси на найближчі 2–3 місяці.
Європейський і американський контекст: чому Україна живе в інших правилах
Європейські й американські фермери працюють у зовсім іншому регуляторному середовищі. Порівняння допомагає зрозуміти, які фактори діють на ваші ціни, а які — просто ринковий шум.
Європейський ринок (EU-27)
У ЄС ціни на зерно підтримуються через інтервенційні закупівлі (ще з часів реформи 2003 року), страхування врожаю через CAP (Спільну аграрну політику) і розвинену біржову інфраструктуру MATIF/Saipa. Європейський фермер може зафіксувати ціну за 9–12 місяців до збору врожаю, і це дає стабільність. Українському виробникові доводиться працювати в умовах коротшого горизонту планування.
Американський ринок (США)
США — це найбільш зрілий ринок зернових ф’ючерсів. Фермер із Канзасу чи Іллінойсу може захеджувати ціну на рік уперед, використовуючи CBOT-ф’ючерси і кредитні програми під заставу зерна. Це дає можливість планувати інвестиції в техніку й землю. В Україні такі інструменти розвиваються повільно: форвардні контракти на біржі обмежені, а кредити під зерно часто вимагають додаткового страхування.
Чому Україна рухається в бік європейської моделі
Інтеграція з ринком ЄС через «транспортний безвіз» і зону вільної торгівлі означає, що українські виробники поступово адаптуються до європейських стандартів якості, фітосанітарних вимог і логістичних практик. Це створює тиск на дрібних гравців, які не можуть собі дозволити лабораторний контроль і сертифікацію, але дає перевагу середнім і великим господарствам, що вже працюють на експорт.
Типові помилки при продажу зерна
Помилки на українському ринку зерна часто повторюються з року в рік. Узагальнимо ті, що найбільше б’ють по кишені.
Помилка 1: продавати весь врожай у жовтні
Класична пастка. У жовтні ціни зазвичай на мінімумі через тиск нового врожаю, і фермер, який змушений продавати все одразу через брак зберігання, віддає найдешевше. Рішення — інвестувати у найпростіше зберігання (полімерні рукави, металеві силоси) навіть на 300–500 тонн, щоб мати буфер.
Помилка 2: ігнорувати якість
Пшениця з протеїном 11,5% і 14% має різницю в ціні 700–1200 грн/т. Аналіз якості перед продажем — не витрата, а інвестиція. Багато господарств навіть не знають реальних показників свого зерна, бо не проводять лабораторний аналіз за міжнародними стандартами.
Помилка 3: працювати лише з одним покупцем
Монозалежність від одного трейдера — це втрата переговорної позиції. Мінімум 3–4 канали збуту (порти, елеватори, переробники, малі посередники) дають можливість порівняти ціни й умови.
Помилка 4: не рахувати реальну собівартість
Собівартість, яку фермери закладають у планування, часто занижена. Не враховуються амортизація техніки, вартість землі, реальна вартість кредитів, страхування. Без цього неможливо зрозуміти, яка ціна для вас вигідна, а яка — просто відшкодовує прямі витрати.
Як інформація про ціни доходить до фермера
Класична схема — трейдер телефонує і пропонує ціну. У 2026-му джерела інформації розширилися: котирування публікуються на біржових майданчиках, агрегатори цін показують динаміку за тиждень, Telegram-канали аналітиків дають оперативні коментарі. Питання в тому, як із цього потоку вибрати те, що стосується саме вашого господарства.
Загальна картина в Україні така: трейдери знають світові ціни краще, ніж фермери. Але це не привід продавати за їхньою ціною — це привід розуміти, з чого вона складається. Той, хто розуміє структуру, може приходити до переговорів із власним базисом і аргументами.
Часті запитання (FAQ)
Чому ціни на зерно в Україні відрізняються від світових?
Світові котирування — це ціна FOB у порту відвантаження. Внутрішня українська ціна EXW не включає вартість доставки до порту, маржу трейдера і валютні коливання. Різниця може становити 20–35% від біржової ціни.
Коли краще продавати пшеницю врожаю 2026 року?
Універсального «ідеального місяця» немає. Зазвичай вигідніше розділити продаж на 3–4 транші з жовтня по березень, ніж продавати все одразу. Але це залежить від якості зерна, наявності зберігання і фінансової потреби господарства.
Як перевірити, чи адекватну ціну пропонує трейдер?
Порівняйте пропозицію мінімум із трьома покупцями, перевірте котирування на біржових майданчиках і врахуйте базис для свого регіону. Якщо ціна нижча за біржову мінус типовий базис — це сигнал для додаткових переговорів.
Чи варто укладати форвардний контракт?
Форвард фіксує ціну і знімає ризик падіння, але й позбавляє можливості скористатися зростанням. Підходить для господарств, яким потрібна гарантована виручка для обслуговування кредитів чи інвестицій. Зазвичай фіксують 30–50% очікуваного врожаю.
Як логістика впливає на ціну для дрібного фермера?
Логістика — це 15–25% вартості зерна в порту. Дрібний фермер без власного транспорту і зберігання платить більше за послуги елеваторів і перевезення. Кооперація з іншими виробниками або інвестиції у власну інфраструктуру знижують цю частку.
Що таке базис і чому він змінюється?
Базис — це різниця між ф’ючерсною ціною на біржі і фізичною ціною в конкретному регіоні. Він змінюється залежно від попиту, стану логістики, наявності зерна в портах і навіть від погодних умов. Звуження базису означає високий попит, розширення — слабкий.
Які ризики зараз найбільші для продавця зерна?
Три основні: логістичні збої в Чорноморському регіоні, раптова зміна валютного курсу і непередбачена зміна світової кон’юнктури через врожай у Південній Америці чи повернення російського експорту на ринок. Управління ризиками починається з диверсифікації каналів збуту і строків продажу.
Підсумок і практичний крок
Ціни на зерно в Україні у 2026-му залишаються під тиском кількох одночасних факторів: світового балансу, логістики, валютного курсу і регуляторних змін. Для фермера це означає, що універсального «правильного моменту» не існує — є лише комбінація управлінських рішень: розподіл продажу на кілька траншів, контроль якості, робота з кількома покупцями і розуміння структури ціни. Конкретний крок, який варто зробити цього тижня: порахуйте реальну собівартість кожної культури, порівняйте з поточною пропозицією і визначте мінімальну ціну, за якої продаж має сенс.
Ринок не пробачає поспіху, але й не любить бездіяльності. Рішення приймаються на основі цифр, а не відчуттів — і це головна відмінність тих, хто заробляє, від тих, хто просто «чекає кращих часів».
Залишити відповідь